纸制快消品销售包装行业 市场规模、发展趋势与行业壁垒深度解析
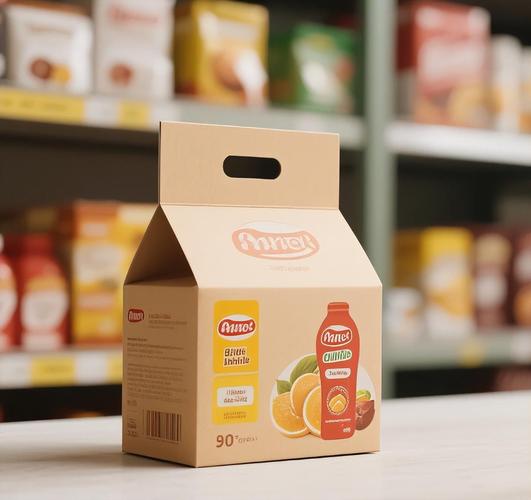
一、行业概述\n\n纸制快消品销售包装是指以纸、纸板及纸基复合材料为主要原材料,用于食品、饮料、日化、个护、烟酒、医药等快速消费品领域的销售包装制品,主要包括彩盒、瓦楞纸箱、纸袋、纸罐、纸杯、纸碗、标签及纸基复合软包装等。作为销售包装的重要分支,纸制包装凭借可回收、可降解、易加工、印刷适性好等优势,在快消品领域占据主导地位。随着全球限塑政策的推进和消费升级的驱动,纸制快消品销售包装行业呈现出稳健增长态势,市场规模持续扩大,行业竞争格局与进入壁垒也日益清晰。\n\n## 二、市场规模分析\n\n### (一)全球市场规模\n\n根据Smithers Pira、Mordor Intelligence等国际研究机构的数据,全球纸制包装市场规模在2023年已超过4000亿美元,其中快消品销售包装占比约45%-50%,规模约为1800-2000亿美元。预计2024-2029年期间将保持年均复合增长率(CAGR)4%-5%,到2029年全球纸制快消品销售包装市场规模有望突破2500亿美元。增长主要驱动力来自亚太、拉美及中东非洲等新兴市场的消费扩张,以及欧美市场塑料包装替代需求的释放。\n\n### (二)中国市场规模\n\n中国是全球最大的纸制包装生产国和消费国。据中国包装联合会统计,2023年我国纸和纸板容器制造行业规模以上企业主营业务收入约3500亿元人民币,其中快消品销售包装占比约40%,市场规模约1400亿元。2024年受益于食品饮料、日化、电商快递等下游需求回暖,行业增速回升至5%-6%。预计到2028年,中国纸制快消品销售包装市场规模将达到1800-2000亿元,2024-2028年CAGR约为5.5%。\n\n从细分结构看,食品(含烘焙、休闲食品、方便食品)是最大的应用领域,占比约35%;饮料(含液体纸基复合包装)占比约20%;日化个护占比约15%;烟酒占比约12%;医药及其他占比约18%。从产品形态看,彩盒与折叠纸盒占比最高(约40%),瓦楞纸箱次之(约30%),纸袋、纸罐、纸杯等占比合计约30%。\n\n## 三、发展趋势\n\n### (一)环保政策驱动“以纸代塑”加速\n\n全球范围内限塑、禁塑政策持续加码。欧盟《一次性塑料指令》(SUP)已全面实施,中国《关于进一步加强塑料污染治理的意见》及“十四五”塑料污染治理行动方案深入推进,多个省市已禁止或限制部分一次性塑料制品在快递、外卖、商超等场景的使用。快消品品牌商积极响应,纸基复合包装、水性涂层纸杯、无塑淋膜纸碗、纸基软包装等替代产品需求快速增长。预计未来五年“以纸代塑”将为纸制销售包装带来年均8%-10%的增量需求。\n\n### (二)消费升级推动高端化与功能化\n\n随着Z世代成为消费主力,快消品包装向高颜值、个性化、小规格、便携化方向发展。数字印刷、烫金、击凸、UV局部上光等工艺在彩盒和标签中广泛应用,短版化、定制化订单比例提升。功能性纸包装需求兴起,如高阻隔纸基材料(阻氧、阻湿、阻光)、抗菌纸包装、保温纸包装、防伪纸包装等,满足食品保鲜、延长货架期及品牌保护需求。\n\n### (三)智能制造与数字化赋能\n\n行业龙头加快智能工厂建设,通过MES、ERP、WMS系统集成实现生产全流程数字化管理,应用自动糊盒机、高速印刷机、在线检测设备、AGV物流及机器视觉质检,提升效率与良品率。工业互联网平台赋能供应链协同,C2M模式在包装定制领域逐步落地,小批量、多批次柔性生产能力成为核心竞争力。\n\n### (四)产业集中度提升与一体化布局\n\n受环保合规成本上升、原材料价格波动及下游客户集中度提高影响,中小包装企业加速出清。头部企业通过兼并收购、产能扩张及全国性基地布局抢占市场份额。龙头纸企向包装环节延伸(如玖龙、山鹰布局下游纸箱彩盒),包装企业向上游造纸或纸浆环节渗透,垂直一体化成为降本增效的重要路径。\n\n### (五)绿色低碳与循环经济\n\n碳达峰碳中和目标推动包装行业低碳转型。FSC认证纸浆使用比例提升,水性油墨、UV油墨、无溶剂复合等绿色印刷工艺普及,包装减量化设计(轻量化、去塑化)成为品牌ESG考核指标。纸包装回收体系逐步完善,再生纸浆在非食品接触包装中的应用扩大。\n\n## 四、行业壁垒分析\n\n### (一)客户认证与供应商准入壁垒\n\n快消品品牌商(尤其是食品、饮料、日化、医药领域)对包装供应商实行严格的合格供应商认证制度,认证周期通常为6-18个月,涉及原材料合规(食品接触材料需符合FDA、EU 10/2011、GB 4806等标准)、生产环境(洁净车间)、质量体系(ISO9001、FSSC22000、BRC)、社会责任(Sedex、BSCI)及产能稳定性等多维度审核。一旦进入合格供应商名录,品牌商通常保持长期合作,更换成本高,新进入者难以短期内通过认证并获取订单。\n\n### (二)技术与工艺壁垒\n\n纸制销售包装涉及结构设计、材料配方、印刷工艺、成型加工等多环节技术积累。高精度多色印刷、符合食品接触安全要求的水性涂层、高阻隔纸基复合材料、防伪与智能包装等技术具有较高门槛。例如,液体纸基复合包装(无菌纸盒)的核心技术与设备长期由利乐、康美包等国际巨头垄断,国内企业突破难度大。数字印刷与传统印刷的结合、色彩管理、良品率控制等依赖长期工艺经验积累。\n\n### (三)资金与规模壁垒\n\n纸制包装行业属于资金密集型行业,高速印刷机、模切机、糊盒机、瓦楞生产线等核心设备单价高,自动化智能工厂投资规模大。原材料(白卡纸、瓦楞原纸、箱板纸)占营业成本比重高(通常60%-70%),规模采购可显著降低单位成本。头部企业通过规模化生产摊薄固定成本,新进入者难以在成本上形成竞争力。环保设施投入(VOCs治理、废水处理)进一步抬高资金门槛。\n\n### (四)环保与合规壁垒\n\n包装行业面临严格的环保监管,涉及排污许可、VOCs排放标准、固废管理、食品接触材料安全法规、REACH/RoHS(出口欧盟)等。企业需持续投入环保设施并保持合规运营,中小企业在环保成本压力下生存空间收窄。“双碳”目标下,品牌商对供应商碳足迹核算与披露要求趋严,具备绿色工厂认证和低碳生产能力的企业更具竞争优势,新进入者面临较高的合规门槛。\n\n### (五)渠道与供应链壁垒\n\n快消品包装具有就近配套、快速响应的特点,品牌商倾向于选择产能布局靠近其生产基地的供应商。头部包装企业已形成全国性乃至全球性产能网络,具备多基地协同供应能力。与上游纸厂建立长期战略合作或自建纸浆产能,可保障原材料供应稳定并平抑价格波动。新进入者在供应链资源与区位布局上处于劣势。\n\n### (六)人才与经验壁垒\n\n行业需要兼具包装工程、材料科学、印刷技术、食品安全、供应链管理的复合型人才,以及熟悉下游快消品行业需求的专业销售与技术服务团队。资深工艺工程师、结构设计师及客户经理的培养周期长,核心人才多集中于头部企业,新进入者面临人才短缺瓶颈。\n\n## 五、\n\n纸制快消品销售包装行业在“以纸代塑”政策红利、消费升级及电商持续渗透的驱动下,市场规模稳步扩张,未来发展空间广阔。与此行业正朝着绿色化、高端化、智能化、集中化方向演进。客户认证、技术工艺、资金规模、环保合规、供应链及人才等多重壁垒决定了行业具有较高的进入门槛,现有头部企业凭借综合优势有望进一步扩大市场份额。对于新进入者而言,聚焦细分赛道(如高阻隔纸基材料、功能性纸包装、数字印刷定制包装)或区域市场差异化布局,或是突破壁垒的可行路径。
如若转载,请注明出处:http://www.rsxwb.com/product/12.html
更新时间:2026-10-28 22:35:32